El oro y la plata cayeron apenas la Fed subió las tasas, pero luego rebotaron con fuerza. En esta columna veremos qué pasó con el oro durante los ciclos de suba de tasas de los años 70 y los 2000 para explicar por qué la relación entre tasas altas y precio del oro no es tan simple como parece, y por qué sigo apostando fuerte a los metales preciosos.
Por Adam Sharp
Hace ya casi una semana, la Reserva Federal subió las tasas de interés 0,25 puntos porcentuales.
Durante la conferencia de prensa, el presidente de la entidad, Kevin Warsh, transmitió un mensaje duro, lo que en la jerga de mercado se conoce como “hawkish” (es decir, que la Fed probablemente siga subiendo tasas).
¿Qué pasó luego? El oro y la plata cayeron de inmediato. Mira este un gráfico que publicó nuestro amigo Sean Ring en la app Paradigm.
¿Ves esa vela roja hacia el final? Ahí fue cuando la Fed anunció la suba.
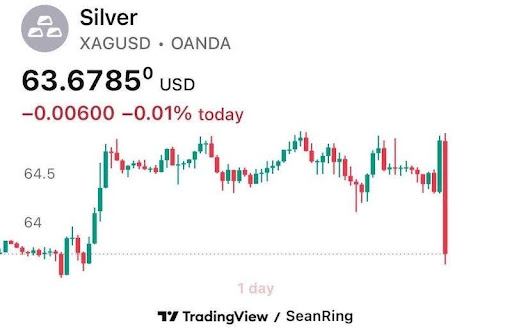
No fue un movimiento grande. Pasamos de estar arriba cerca de 1,5% a quedar planos. Pero el momento en que ocurrió no dejaba lugar a dudas: apenas se conoció la suba de la tasa de fondos federales, los metales preciosos se desplomaron.
¿Es tan simple como “tasas de interés más altas = precios más bajos de los metales preciosos”? La teoría dice que cuando suben los rendimientos de los bonos del Tesoro de Estados Unidos, el oro se vuelve menos atractivo.
Pero no es tan cierto, como vamos a explorar.
Porque después de la caída el oro ya recuperó un 1,8% hasta USD 4.350 la onza hasta el lunes. Y la plata subió un 4,29%. Eso sí que es un buen movimiento.
De vuelta a los años 70
Los años 70 son uno de mis períodos favoritos para estudiar. Fue una década de estanflación brutal.
Los inversores que prosperaron lo hicieron comprando activos duros: oro, plata, bienes raíces, productoras de materias primas.
Veamos cómo interactuaron las tasas de interés y el oro durante los años 70. El gráfico de abajo muestra el rendimiento de una letra del Tesoro a 3 meses (línea naranja) y el precio del oro (línea azul).
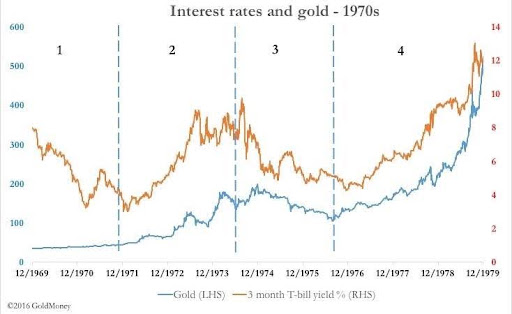
Como se puede ver, durante la mayor parte de la década, el oro y los rendimientos (una expresión de las tasas de interés) subieron juntos.
Por ejemplo, en 1974 los inversores podían comprar una letra del Tesoro a 3 meses que rendía cerca de 7,4%. Suena bien, ¿no? El problema es que la inflación llegó a un máximo de 12% ese año.
Así que aunque tuvieras bonos del Tesoro de corto plazo pagando 7%, igual perdías cerca de 5% de poder adquisitivo. En un solo año.
Es decir que el rendimiento real (ajustado por inflación) de los bonos del Tesoro de corto plazo fue de alrededor de -5% en 1974.
Así que aunque las tasas y los rendimientos subieron, no alcanzó para superar a la inflación.
Ahora mira de nuevo el gráfico de arriba. De fines de 1974 a 1976, el oro y las tasas de interés cayeron juntos. Más evidencia de que tasas de interés más bajas no siempre significan precios más altos de los metales preciosos. (Nota al margen: escribí una nota aparte sobre el mini mercado bajista del oro de 1974-76, disponible en el sitio original).
Después, entre agosto de 1976 y enero de 1980, ¡el oro subió más de 7 veces! Al mismo tiempo, las tasas de interés se dispararon hasta un pico de casi 20% a principios de 1980.
Está claro: el oro puede prosperar durante períodos de tasas de interés en alza. Porque cuando la Fed sube las tasas, generalmente es por la inflación, la misma que empuja a la gente hacia el oro…
El mercado alcista del oro de los 2000
Ahora veamos el período de 2000 a 2011: un gran mercado alcista para el oro y la plata. El oro subió de un piso de USD 250 la onza a USD 1.900. La plata saltó de USD 5 la onza a casi USD 50.
Veamos este gráfico que armé, parecido al de arriba: el precio del oro en azul (lado izquierdo) y la letra del Tesoro a 3 meses en naranja (lado derecho).
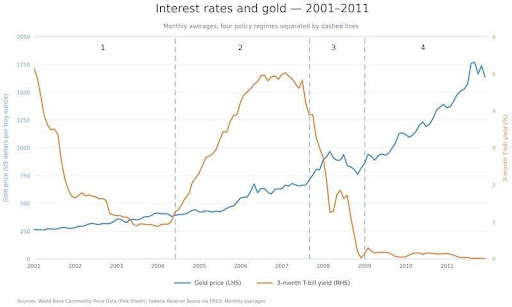
Nota que el oro subió de manera sostenida casi durante todo el período. Aunque las tasas de interés subieron y bajaron, el oro siguió marchando, con algunas caídas breves, en particular durante la crisis financiera global.
Entonces no es tan simple como “tasas más bajas = oro más alto” y “tasas más altas = oro más bajo”. A veces es exactamente lo contrario.
Cuando la Reserva Federal y otros bancos centrales suben las tasas, casi siempre es por una inflación problemática, la misma razón por la que la gente compra oro y plata.
Así que aunque la Fed siga subiendo las tasas los próximos años, eso no es necesariamente malo para los metales preciosos.
Personalmente, no creo que puedan seguir subiendo las tasas mucho más. Puede que la suban otro 1% más, pero, como ya comentamos, esto va a ser muy problemático para la situación de deuda de Estados Unidos.
Tasas más altas significan rendimientos más altos en la deuda pública. Eso implica que el monto que Estados Unidos tiene que pagar en intereses se dispara rápido.
Así que cuanto más suban las tasas, más van a crecer la deuda y los déficits.
Hagan lo que hagan de acá en más, viene más inflación. No pueden subir las tasas al nivel de más de 10% que necesitarían para matar la inflación: eso destruiría a la economía de Estados Unidos, ya inflada de deuda, y terminaría disparando los déficits todavía más.
Personalmente creo que la Fed y el Departamento del Tesoro de Estados Unidos van a terminar desesperándose. A medida que el costo de pagar los intereses de la deuda de Estados Unidos se acerque a USD 2 billones, van a tener que actuar. Eso sería 38% de toda la recaudación fiscal destinado a pagar esos intereses.
Sigo pensando que van a tener que recurrir al control de la curva de rendimientos: comprar deuda propia de Estados Unidos a gran escala para empujar los rendimientos hacia abajo.
En síntesis: sigo posicionado en largo en oro, plata y mineras, con una asignación en mi cartera personal de aproximadamente 17%. Creo que estos activos van a ser clave para sobrevivir al caos monetario que se viene.
Adam Sharp
Para Libertad & Riqueza