Broadcom está ganando miles de millones con el auge de la IA y ahora se comprometió a cubrir hasta USD 43.000 millones en pérdidas si un acuerdo de financiamiento ligado a Anthropic sale mal. ¿Su acción vale la pena con ese riesgo encima? Te muestro por qué The Value Meter la califica como “Extremadamente subvaluada”.
Por Anthony Summers
Broadcom (Nasdaq: AVGO) está ganando miles de millones de dólares con el auge de la IA. Y ahora está ayudando a financiar los equipos que sus clientes necesitan para seguir comprándole chips.
En octubre, cuatro grandes firmas financieras anunciaron un acuerdo conjunto de USD 63.000 millones para financiar equipos de IA fabricados con chips de Broadcom. Esos equipos se van a arrendar a Anthropic, la empresa detrás de Claude, el chatbot de IA. [Cómo ganar dinero con la “Fase 2” de la tecnología de IA]
El acuerdo podría significar miles de millones en nuevas ventas para Broadcom. Pero hay un detalle importante: la empresa se comprometió a ayudar a cubrir las pérdidas si Anthropic no paga el arrendamiento y los equipos no se pueden vender por lo suficiente para saldar la deuda.
Eso deja a Broadcom, y a quienes tienen acciones de Broadcom, en una posición incómoda, porque si el acuerdo sale mal, la empresa podría tener que responder por hasta USD 43.000 millones.
Broadcom dice que es poco probable que tenga que pagar una suma de ese tamaño, y que el monto en riesgo va a ir bajando a medida que Anthropic pague el arrendamiento.
Aun así, es una cifra enorme… y plantea una pregunta obvia: ¿por qué Broadcom está dispuesta a asumir tanto riesgo?
La respuesta parece estar en lo rentable que se volvió el auge de la IA.
En el tercer trimestre, los ingresos de Broadcom subieron 86%, a USD 29.600 millones, mientras que las ventas de chips de IA por sí solas saltaron 221%, a USD 16.700 millones.
Es un crecimiento notable para una empresa del tamaño de Broadcom, que, con una capitalización de mercado de alrededor de USD 1,4 billones, es la octava empresa más grande del S&P 500.
Y ese crecimiento se está traduciendo en efectivo: Broadcom generó USD 13.700 millones de flujo de caja libre en el trimestre, casi el doble que un año antes.
La empresa también tiene otra fuente importante de ingresos, su negocio de software de infraestructura, que ayuda a las grandes compañías a operar y administrar sus sistemas tecnológicos.
En resumen, Broadcom no está simplemente apostando a que la IA algún día se convierta en un negocio rentable. Ya está ganando miles de millones con ella. [Nadie le avisó a los robots]
Eso ayuda a entender por qué la empresa está dispuesta a asumir más riesgo para sostener su crecimiento. Pero una cosa es ganar miles de millones con la IA hoy y otra muy distinta es contar con que los clientes sigan pagando sus cuentas dentro de varios años.
Si el auge de la IA se desacelera, algunos clientes podrían tener problemas para cumplir con sus obligaciones financieras, y Broadcom podría terminar cubriendo parte de las pérdidas.
Eso nos lleva a la pregunta que los inversores tienen que responder: ¿las acciones de Broadcom ofrecen suficiente valor como para justificar su precio alto y los riesgos que vienen con su crecimiento?
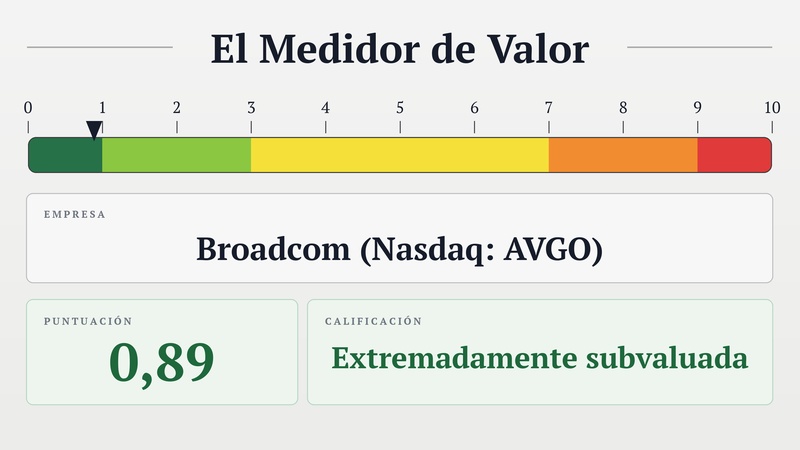
Ahí es donde entra “The Value Meter” (el Medidor de Valor).
Nuestro sistema compara lo que los inversores están pagando por un negocio con el valor de sus activos, el efectivo que esos activos producen y con qué frecuencia mejora ese flujo de caja. [¿La IA cambió el negocio de Micron para siempre?]
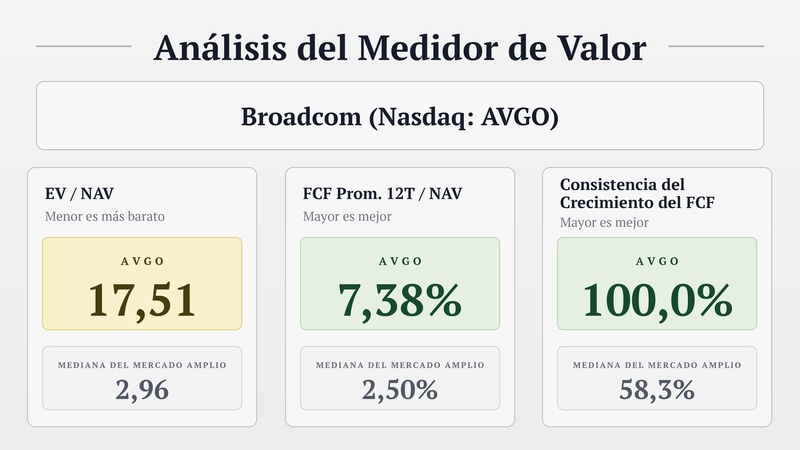
Si solo se mira el precio, las acciones de Broadcom parecen caras.
Su valor empresarial equivale a 17,51 veces su valor neto de activos, o NAV (lo que la empresa tiene menos lo que debe). Para la acción típica, esa cifra es de apenas 2,96.
En los últimos 12 trimestres, su flujo de caja libre trimestral promedio equivalió a 7,38% de su NAV, mientras que la acción promedio de nuestro universo produjo apenas 2,50% de su NAV.
Además, Broadcom mejoró su flujo de caja libre frente al año anterior en cada uno de los últimos 12 trimestres. Es un historial impresionante de crecimiento y de generación constante de efectivo.
Y eso ayuda a explicar por qué Broadcom obtiene una calificación tan buena a pesar de su precio alto.
Los inversores están pagando mucho por el negocio, pero también se llevan una empresa que demostró que puede convertir sus activos en efectivo a un ritmo excepcional.
El nuevo acuerdo de financiamiento suma riesgo, eso no se puede negar. Pero no borra el sólido historial de flujo de caja de Broadcom.
Por ahora, y más todavía después de la fuerte caída reciente de las tecnológicas, los números respaldan un veredicto favorable.
Por todo esto, “The Value Meter” califica a Broadcom como “Extremadamente subvaluada” (Extremely Undervalued).
¿Qué acción te gustaría que pase por The Value Meter la próxima vez? ¡Escribe el ticker (o los tickers) en los comentarios y nos ponemos manos a la obra!
Anthony Summers
Para Libertad & Riqueza