Con ingresos que pasaron de USD 37.400 millones a USD 133.200 millones en un año, Micron vive un auge sin precedentes, pero el ciclo de oferta y demanda de los chips de memoria sigue ahí. Mi herramienta The Value Meter calificó la acción como “ligeramente subvaluada” y en esta columna te muestro por qué.
Por Anthony Summers
En cualquier clase de economía, una de las primeras lecciones es la ley de la oferta y la demanda. Esta ley explica muchos patrones de negocio que los inversores pueden aprovechar.
Tomemos como ejemplo el negocio de los chips de memoria. Cuando sube la demanda, los fabricantes venden más chips a precios más altos e incluso construyen plantas nuevas para seguir el ritmo. Pero cuando llega una abundancia de oferta nueva, los precios pueden caer de golpe y arrastrar consigo las ganancias.
Micron Technology (Nasdaq: MU) ha vivido ese ciclo muchas veces. Fabrica chips de memoria que se usan en teléfonos, computadoras y centros de datos. Los sistemas de IA necesitan enormes cantidades de memoria rápida, y Micron está vendiendo ahora en un auge distinto a todo lo que ha visto antes. [Los mayores ganadores de la IA todavía están por venir]
En el año fiscal 2026, que terminó el 3 de septiembre, sus ingresos subieron a USD 133.200 millones desde USD 37.400 millones un año antes. Su margen de ganancia bruta llegó a 80,7%: es decir, después de los costos directos de fabricar sus productos, Micron se quedó con más de USD 0,80 de cada dólar de ventas. Son cifras llamativas para una industria acostumbrada a fuertes vaivenes de precios.
Micron espera que este auge dure lo más posible. Firmó contratos plurianuales que obligan a los clientes a comprar volúmenes fijos de memoria. La mayoría de estos acuerdos estratégicos incluyen rangos de precios, que pueden ayudar a proteger a Micron si los precios del mercado caen.
Eso importa porque el ciclo de oferta y demanda no ha desaparecido: atender la demanda de hoy exige nuevas fábricas y equipos costosos. Micron espera gastar cerca de USD 25.000 millones en plantas y equipos solo en la primera mitad del año fiscal 2027, y aún más en la segunda. Si la demanda se mantiene, esa capacidad adicional podría rendir frutos. Si la oferta supera a la demanda, la misma expansión podría presionar los precios. Los contratos ofrecen cierta protección, pero podrían no ser suficientes en una caída profunda. [Nadie le avisó a los robots]
Los inversores tienen buenas razones para valorar a Micron más que antes. La pregunta es cuánto de ese futuro más brillante ya refleja el precio de las acciones de Micron. Por eso diseñé “The Value Meter” (el Medidor de Valor), justamente para responder esa pregunta.
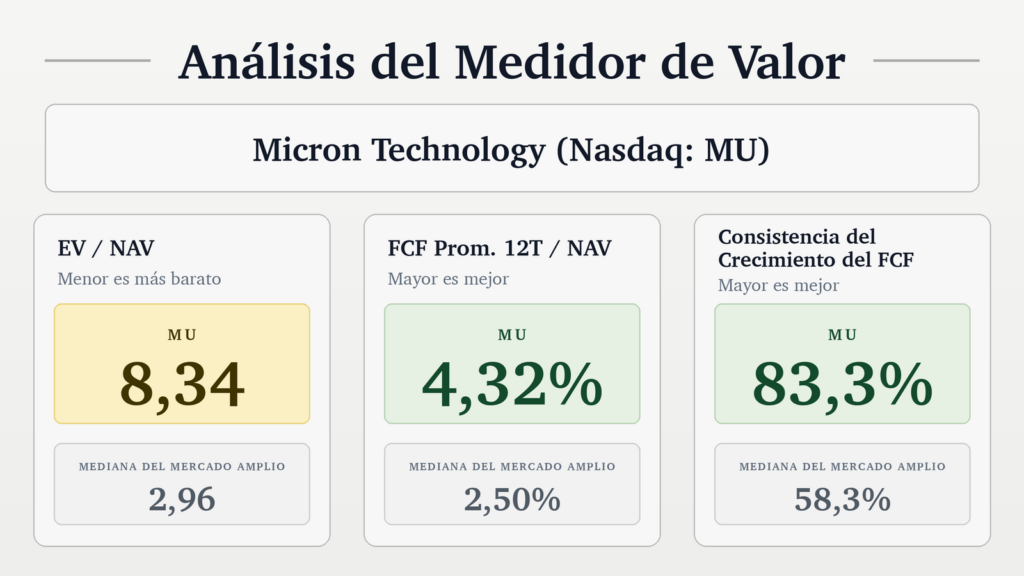
Actualmente, mi modelo detecta una prima clara. El valor empresarial de Micron equivale a 8,34 veces su valor neto de activos, o NAV (activos menos pasivos). La acción mediana de nuestro universo cotiza a solo 2,96 veces el NAV, y la mediana del sector tecnológico es de 4,55. Con solo mirar sus activos, Micron no parece una ganga. Sin embargo, su historial de generación de efectivo hace más fácil defender esa prima.
En los últimos 12 trimestres, su flujo de caja libre trimestral promedio equivalió a 4,32% de su NAV. La mediana del universo es de 2,50%, y la del sector tecnológico, de 3,61%. El flujo de caja de Micron también mejoró de un año a otro en 10 de los últimos 12 trimestres: una tasa de 83,3%, frente a 58,3% tanto para el universo general como para el sector tecnológico.
Micron ha mostrado una fuerte generación de efectivo durante un período más largo. No hay garantía de que los precios de la memoria se mantengan altos, pero los nuevos contratos de la empresa podrían hacer menos doloroso el próximo ciclo bajista. Por ahora, el modelo ve suficiente fortaleza de efectivo y mejora constante como para compensar un precio elevado.
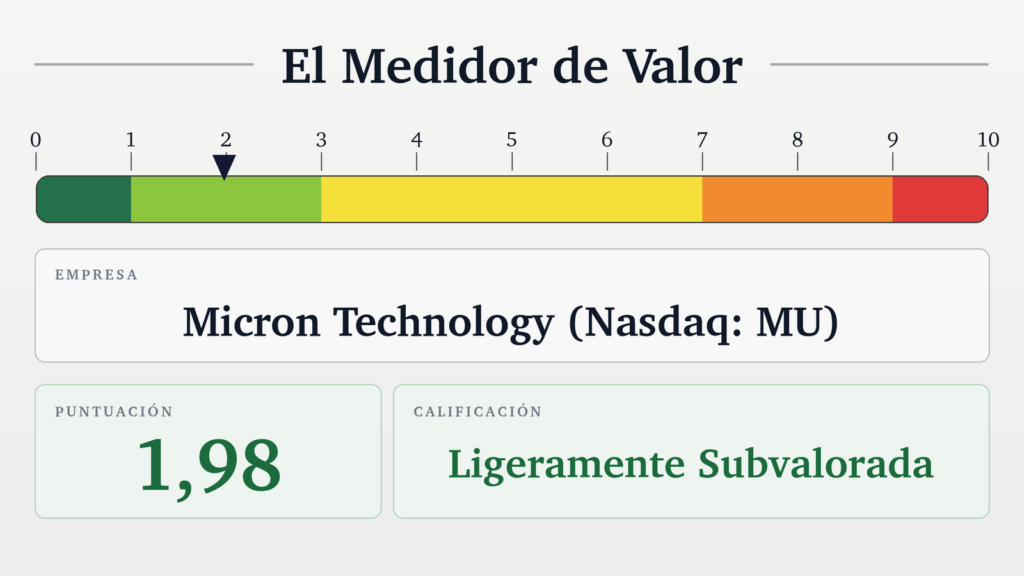
Por todo esto, “The Value Meter” califica a Micron Technology como “Ligeramente subvaluada” (Slightly Undervalued).
¿Qué acción te gustaría que pase por The Value Meter la próxima vez? ¡Escribe el ticker (o los tickers) en los comentarios y nos ponemos manos a la obra!
Anthony Summers
Para Libertad & Riqueza