Los márgenes de las refinadoras de petróleo están en niveles que no se veían en décadas, mientras las guerras en Ucrania e Irán destruyen refinerías y el precio de la gasolina y el diésel se despega del precio del crudo. Te explico cómo funciona la refinación, por qué hoy las refinadoras ganan una fortuna y cuál es la forma más segura (y la más arriesgada) de aprovecharlo.
Por Matt Badiali
Soy un hombre del petróleo y el gas. En la escuela de posgrado estudié geología sedimentaria, el tipo de rocas que contienen los yacimientos de petróleo, y ExxonMobil (XOM) financió parte de mi tesis doctoral original.
Hace años fui uno de los primeros analistas en intuir los yacimientos de shale. Pasé mucho tiempo en los alrededores de Beeville, Texas, siguiendo el descubrimiento de Eagle Ford Shale.
Lo cierto es que, en todo mi tiempo en esto, nunca había visto algo como lo que está pasando hoy en los mercados del petróleo. El tema tiene menos que ver con el precio del crudo y más con la refinación.
La refinación es un negocio históricamente malo. Durante las últimas décadas, los márgenes de ganancia de las refinadoras promediaron entre 1% y 3%, lo cual es terrible. Normalmente uno piensa que las petroleras nadan en efectivo, pero las refinadoras no son de esas petroleras.
Sin embargo, hay una razón por la que las gigantes petroleras “integradas” como Chevron, Shell y ExxonMobil tienen refinadoras: a veces las refinadoras imprimen dinero a lo grande, y eso es lo que está pasando hoy.
Antes de hablar de cómo invertir en refinadoras de petróleo y aprovechar esta tendencia, hagamos un poco de contexto para entender qué es el petróleo y qué hacen las refinadoras.
Refinación 101
Piensa en el petróleo como una sopa formada por distintos tipos de cadenas de moléculas, unas largas y otras cortas. Si son muy cortas, forman gases a temperatura ambiente. La cadena más corta, el metano (gas natural), son solo cuatro átomos de hidrógeno y un átomo de carbono. Las cadenas más largas, los asfaltenos, pueden tener hasta 100 átomos de carbono y son tan espesas que no fluyen sin calentarse; son comunes en las arenas petrolíferas pesadas de Canadá.
Las refinadoras usan distintas técnicas para cortar las cadenas en sus productos:
- La gasolina tiene de cuatro a 12 átomos de carbono.
- El combustible de aviación (jet fuel) tiene entre ocho y 16 átomos de carbono.
- El diésel tiene entre nueve y 25 átomos de carbono.
Las cadenas cortas se evaporan con más facilidad, y las largas tienen más energía: cada enlace entre un átomo de carbono y los átomos de hidrógeno guarda energía, así que mientras más enlaces, más densa en energía es la molécula.
Al igual que el precio del petróleo, los precios de la gasolina, el diésel, el combustible de aviación, etc. se mueven juntos en todo el mundo, porque la gasolina es gasolina es gasolina: sabes que tiene entre cuatro y doce átomos de carbono, así que el producto es uniforme. Si fabricas gasolina en Kioto, Japón, y gasolina en Filadelfia, los dos lotes serán casi idénticos. El petróleo del que provienen, en cambio, no lo es.
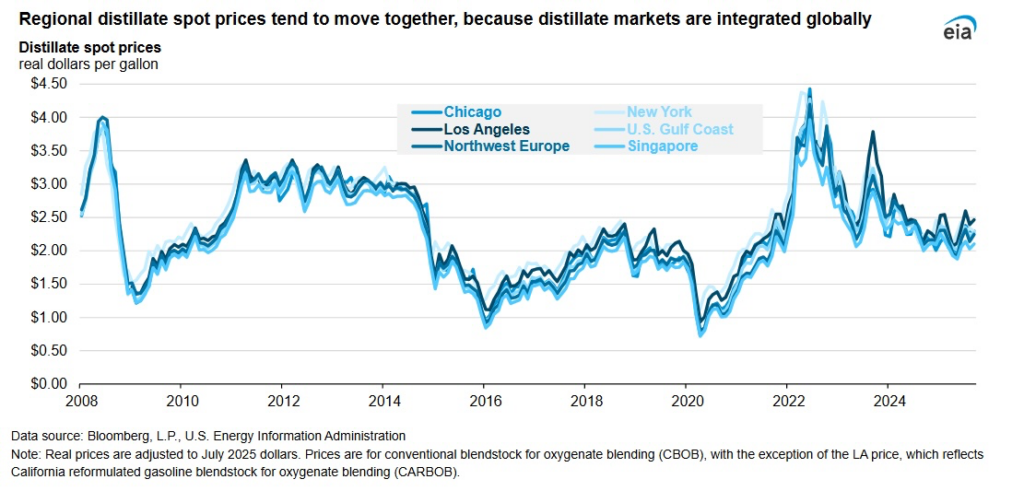
Lo más importante que hay que saber es que, mientras puedas mover productos destilados, el mercado no se fija en una sola zona: el precio se fija a nivel global. Por eso el precio de la gasolina en Estados Unidos es alto, aun cuando el país produce mucho petróleo propio: puedes enviarla al mercado que esté dispuesto a pagar el mejor precio, y eso regula el mercado.
Las refinadoras usan química para romper las cadenas de moléculas de petróleo hasta esos rangos de combustibles, pero es un proceso imperfecto: no se puede convertir un barril de petróleo en un barril entero de gasolina. Lo que sale de la refinación es cerca de 43% de gasolina, 28% de diésel, 14% de productos más pesados (como el alquitrán para techos), 9% de combustible de aviación y 6% de líquidos de gas natural (como el butano). Sin embargo, ese es un barril de petróleo “ideal”.
A partir de un crudo ligero y dulce como el West Texas Intermediate (WTI), se obtiene hasta 45% de gasolina, 30% de diésel, 15% de combustible de aviación y 10% de residuo pesado. En las arenas petrolíferas de Canadá (WCS), la distribución es muy distinta: cerca de 60% del barril es residuo pesado, 25% diésel, 15% gasolina y 15% combustible de aviación.
Por eso hay enormes diferencias de precio del petróleo entre regiones de origen. Por ejemplo, la diferencia entre el WTI y el WCS es del orden de USD 15 a USD 25 por barril, porque las refinadoras pueden obtener mucho más combustible útil de un barril de WTI.
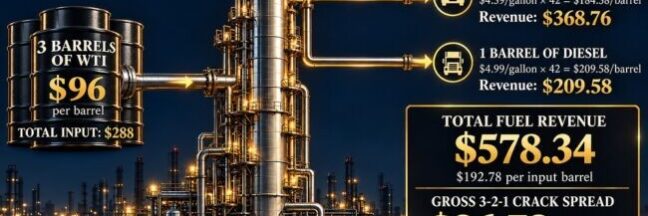
Medimos la ganancia de refinar un barril de petróleo con el crack spread 3-2-1, que usa un precio promedio de tres barriles de petróleo que rinden dos barriles de gasolina y un barril de diésel. Así nos hacemos una idea general de los márgenes de ganancia de las refinadoras.
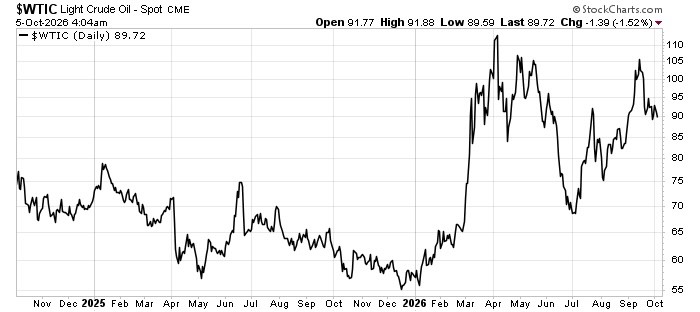
Hoy, un barril de WTI cuesta alrededor de USD 96, un galón de gasolina reformulada (RBOB) cuesta alrededor de USD 4,39 y el diésel de ultra bajo contenido de azufre, USD 4,99 por galón. Si ponemos eso en nuestro modelo de crack spread 3-2-1, vemos que las refinadoras ganan hoy alrededor de USD 96,78 por barril.
Para ponerlo en perspectiva, hace un año las refinadoras ganaban unos USD 32 por barril… Es un salto extraordinario: literalmente un aumento de 200% en un año, y no parece que vaya a cambiar pronto. Por eso las refinadoras están generando enormes ganancias hoy, y podrían ganar AÚN MÁS si se abre el Estrecho de Ormuz.
Eso se debe a que los precios de los productos refinados se están desconectando del precio del petróleo. Esta es la parte de la historia que es territorio nuevo, y se debe a las guerras en Ucrania e Irán.
Destrucción desde el cielo
Las refinerías de petróleo son vulnerables: son enormes y delicados sets de química que no puedes mover, esconder ni siquiera blindar, lo que las convierte en blancos grandes, gordos y jugosos para drones y misiles. Por eso las están atacando… todos los días. Esto es del domingo 4 de octubre:
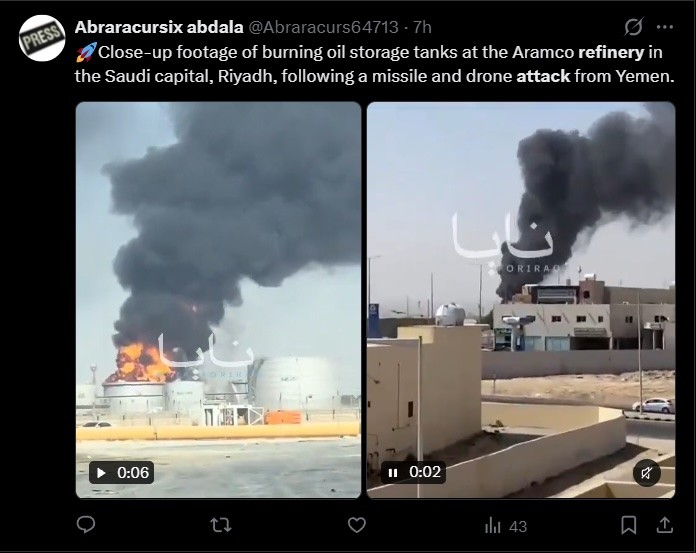
Los hutíes de Yemen ya están plenamente involucrados en la guerra de Irán. Atacaron infraestructura petrolera como el oleoducto Este-Oeste de Arabia Saudita y activos de refinación.
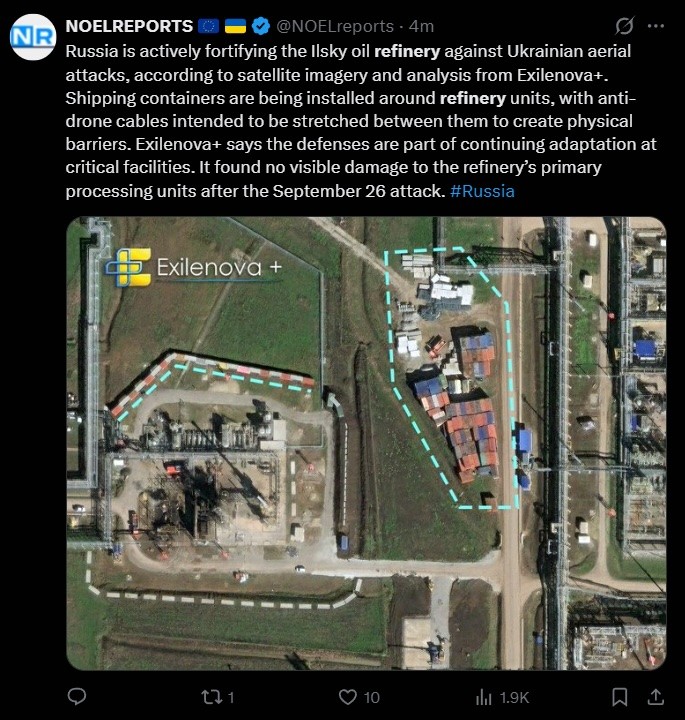
La historia es parecida en Rusia, donde Ucrania golpeó recientemente 24 de las 34 refinerías rusas, es decir, cerca de 5,1 millones de barriles diarios, u 81% de la capacidad de refinación de Rusia. Es tan grave que Rusia está tratando de fortificar su refinería de Ilsky con contenedores de carga:
Los ataques de Ucrania interrumpieron cerca de 4% del comercio marítimo mundial de diésel y gasolina, y eso es solo Rusia. Juntas, las dos guerras recortaron cerca de 1,6 millones de barriles diarios de oferta mundial de diésel y gasolina entre febrero y agosto. En febrero de 2026, esas regiones representaban 45% de las exportaciones mundiales de gasolina y diésel.
Aunque esta situación mejorará un poco cuando terminen las guerras, no parece que eso vaya a ocurrir pronto. E incluso si la guerra de Irán termina o se arregla el Estrecho de Ormuz, eso solo bajará el costo del petróleo, no reconstruirá las refinerías.
De hecho, podría crear un exceso de petróleo. Hay un escenario en que el Estrecho de Ormuz se abre y simplemente no hay suficiente capacidad de refinación global para procesar todo el petróleo de inmediato. Eso podría hacer caer mucho los precios del petróleo pero dejar altos los precios de la gasolina y el diésel, y ese es el mejor escenario posible para las refinadoras: si baja el costo de su materia prima mientras sus productos siguen caros, sus ganancias aumentarían.
El riesgo de esta operación es que el gobierno de Estados Unidos siga adelante con una prohibición de exportar combustibles. Si no se puede exportar diésel ni gasolina, los precios caerían drásticamente y habría una enorme reacción en contra.
Por eso considero esta una operación riesgosa. La forma más segura de aprovecharla es simplemente comprar el VanEck Oil Refiners ETF (NYSE: CRAK):
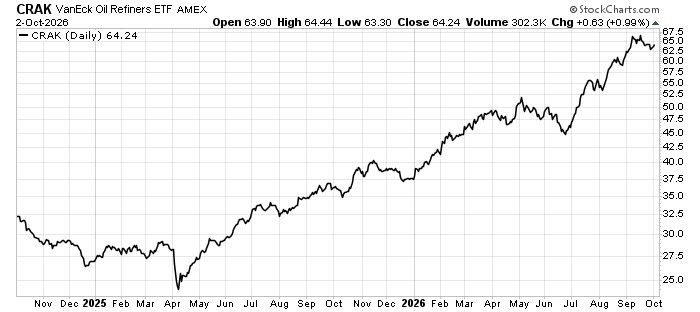
CRAK tiene una canasta de las refinadoras del mundo y te da exposición a refinadoras internacionales que no son fáciles de comprar, y además es barato: la relación precio/ganancias (P/E) del S&P 500 es de unas 25 veces, mientras que CRAK cotiza a unas 9,4 veces. Es decir, estas refinadoras, aun en su mejor desempeño histórico, son 2,5 veces más baratas que el S&P 500, lo cual no tiene sentido.
Podrías comprar CRAK y te iría bien, pero hoy existe otro tipo de oportunidad más riesgosa en la refinación. La diferencia para los inversores entre CRAK y las pequeñas refinadoras estadounidenses es la escala: en CRAK tienes refinadoras globales, que son las que pagan las primas de riesgo del petróleo y cuyo éxito depende de su capacidad de ganar dinero en este entorno. Tiene un potencial de alza más limitado, pero también reduce el riesgo.
En cambio, para quienes estén dispuestos a asumir el riesgo de una empresa, hay un enorme potencial de alza en las refinadoras individuales de Estados Unidos, que tienen excelente acceso al crudo sin la prima de riesgo y, además, no son muy conocidas en el mercado en general, lo que se ve en su bajo P/E (cerca de 9 veces las ganancias). Eso significa que, a medida que estas empresas superen al mercado y las expectativas, atraerán a más inversores. Para ponerlo en perspectiva, el S&P 500 cotiza a 25 veces las ganancias, así que estas empresas están baratas en relación con el mercado en general.
Y creo que las refinadoras estadounidenses tienen una ventaja enorme sobre sus pares, porque la industria petrolera del país es sobresaliente: simplemente no hay un lugar mejor en el mundo para producir petróleo. Quizás haya mejores lugares para encontrar el petróleo… pero si quieres llevarlo del pozo a la refinadora, Estados Unidos es el lugar donde estar.
Pero si el gobierno de Estados Unidos prohíbe las exportaciones de diésel, estas empresas se verán perjudicadas y habrá una gran toma de ganancias. Por eso, si ves eso en las noticias, no esperes a que te demos la alerta: simplemente vende tu posición.
Dicho eso, si el Estrecho de Ormuz se abre de repente y los precios del petróleo caen, eso podría ser incluso mejor para estas empresas. Si llegamos a un punto en que el petróleo cae 20% pero los destilados solo caen 10%, ganarán todavía más dinero que ahora. Piénsalo bien… ¡hay un escenario en que los precios del petróleo y de los combustibles bajan pero las ganancias de las refinadoras suben!
Estamos en el punto ideal absoluto para las refinadoras: lo que venden vale más del doble, pero lo que compran para fabricar sus productos no. Esa es la receta para mayores ganancias, y debería continuar.
Matt Badiali
Para Libertad & Riqueza