Del colapso del marco alemán en 1923 a una década de tasas cero en Estados Unidos, el precio del dinero puede terminar moldeando la conducta de toda una generación respecto de sus finanzas. Una mirada a cómo la hiperinflación de Weimar destruyó a los ahorradores y a su moral, qué se parece hoy y por qué la reciente alza de tasas podría cambiar el rumbo.
Por Sean Ring
En el otoño de 1923, una ama de casa alemana esperaba en la puerta de la fábrica el pago de su marido.
En aquella época, a los trabajadores se les pagaba al menos una vez al día porque los precios subían cada hora. Una esposa tenía que estar lista en el instante en que el dinero llegaba a su mano. Entonces, como una corredora de relevos a la que le entregan el testigo, salía disparada hacia las tiendas. El pan que compraba al mediodía habría costado más para la cena.
Para noviembre de 1923, 1 dólar estadounidense equivalía a unos 4.200.000.000.000 (sí, 4,2 billones) de reichsmarks. En 1914, valía apenas unos 4.
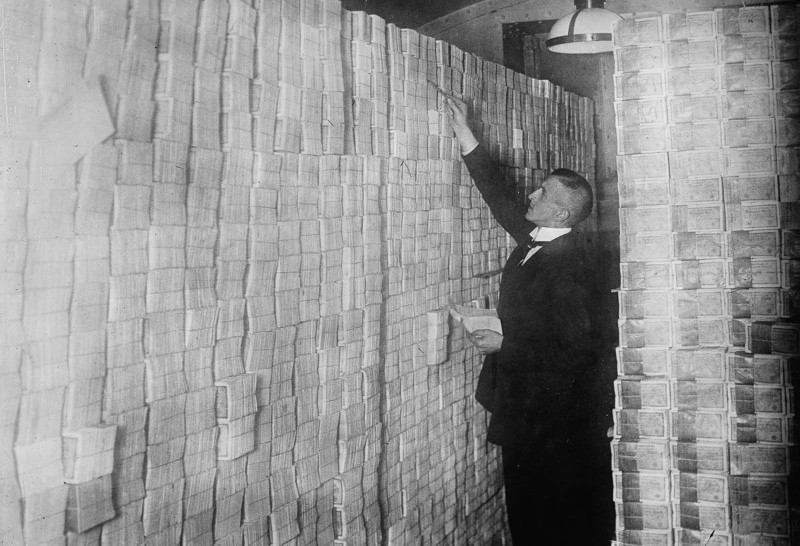
Y aunque la mayoría de la gente oye “hiperinflación de Weimar” y piensa en “carretillas llenas de billetes”, el daño real se lo recibieron quienes guardaban ese dinero.
Lo que enseña el dinero
Todo precio te dice algo, y más aún el precio del dinero, que llamamos tasa de interés. Esa tasa te enseña la lección más importante de todas: si esperar vale la pena.
Los economistas lo llaman preferencia temporal, la cuestión de lo de ahora frente a lo de después. Una tasa de interés sana te dice que la paciencia paga; una tasa cercana a cero te dice que la paciencia es para ingenuos.
Hace cinco años armé una hoja de cálculo sencilla para mostrarles a mis estudiantes de posgrado cómo funciona esto. Imagina un proyecto de USD 50.000 que te paga algo más de USD 10.000 al año durante cinco años. Con una tasa de interés de 2%, vale la pena construirlo. Con una de 5%, pierde unos USD 2.400 en dinero de hoy: las mismas palas, los mismos clientes, el mismo dinero. Lo único que cambió fue el precio del tiempo.
Las tasas de interés orientan a las empresas y guían las decisiones personales. Le dicen a un joven si le conviene ahorrar para un anillo o gastarse el sueldo un viernes por la noche. Le dicen a una joven si formar un hogar con un marido e hijos es una meta realista.
Cuando el precio de esperar cae a cero, o incluso por debajo, como ha pasado en Japón y Suiza, la lección es simple: agarra todo lo que puedas ahora mismo.
El colapso moral de Weimar
El banco central de Alemania siguió prestando a tasas muy por debajo de la inflación casi hasta el final. Los deudores se hicieron ricos y los ahorradores quedaron arruinados.
No fue un crimen sin víctimas. Pasó con el jubilado, con la viuda que vivía de sus bonos de guerra, con el funcionario que había apartado un poco cada mes durante 30 años y con la clase media respetable que había hecho todo bien: en cuestión de meses, el fruto de su austeridad ya no valía nada.
Y entonces pasó algo peor, porque sacaron la conclusión obvia.
Si ahorrar es de tontos, ¿para qué ahorrar? Si el futuro es una mentira, ¿para qué planificarlo? Los oficinistas y los taxistas apostaban en la bolsa, los especuladores de divisas se convirtieron en la nueva aristocracia y Berlín pasó a ser la capital del vicio en Europa, con cabarets, cocaína y prostitución a una escala que los alemanes nunca habían visto. Muchas de las mujeres que estaban en esas calles venían de buenas familias que simplemente se habían quedado sin dinero.
El Dr. Joseph Salerno escribió sobre esto en su ensayo “Hyperinflation and the Destruction of Human Personality” (“La hiperinflación y la destrucción de la personalidad humana”). Muestra cómo profesores y altos funcionarios pasaron a ser taxistas y meseros casi de la noche a la mañana.
Es un resultado horrendo, pero su conclusión importa para nuestro presente: un hombre construye su carácter en torno a lo que tiene y a aquello por lo que trabaja. Si un gobierno mata el dinero y la propiedad privada deja de significar algo, le quita el suelo bajo los pies. Salerno sostiene que Hitler se aprovechó justamente de esas personas desmoralizadas.
Los líderes de Weimar debían reparaciones de guerra aplastantes y controlaban una imprenta, y cada mes imprimir era la opción menos dolorosa. La opción fácil siempre gana… hasta que no queda nada que ahorrar.
¿Un mundo que va hacia un nuevo Weimar?
Volvamos a nuestra época y veamos los incentivos.
Entre 2008 y 2022, la Fed mantuvo las tasas cerca de cero durante la mayor parte de esos años. A fines de 2021 y comienzos de 2022 las dejó en cero mientras la inflación superaba 7%. Durante años, los ahorristas ganaron menos que nada una vez descontada la inflación. Y la lección moral cayó exactamente igual que en Berlín.
Los jóvenes miraron los precios de las viviendas, hicieron las cuentas y renunciaron al matrimonio y a la hipoteca. Muchos se refugiaron en los videojuegos y en las apuestas deportivas, que se extendieron como un virus a partir de 2018.
Las jóvenes vieron la misma cuenta y encontraron caminos más fáciles hacia la riqueza a través de la fama en Instagram y, para demasiadas de ellas, OnlyFans.
La tasa de natalidad está cerca de sus mínimos históricos. Algunos economistas culpan a la educación y las carreras laborales de las mujeres. Yo culpo a la aritmética, y también lo haría Guido Hülsmann, un economista alemán: si una pareja joven no logra que las cuentas de una familia cierren, no forma una.
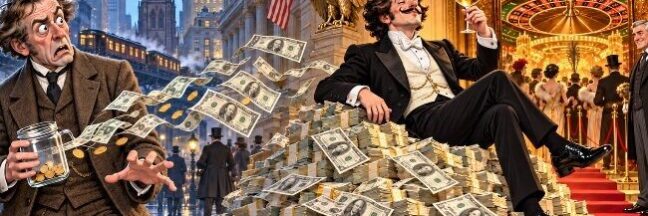
Mientras tanto, los dueños del casino ganaron: acciones meme, criptomonedas, opciones de cero días. El hombre que se endeudó hasta el cuello parecía un genio, y el que ahorró parecía un bobo.
Toda una generación no amaneció degenerada de un día para otro. Lamentablemente, una señal de precios es amoral: ellos la leyeron y actuaron en consecuencia.
Un impuesto a la virtud
El profesor Guido Hülsmann enseña en la Universidad de Angers, en Francia. En 2008 escribió The Ethics of Money Production (La ética de la producción de dinero), un libro que trata al dinero barato como un problema moral.
Se apoya en un obispo medieval, Nicolás de Oresme, que en el siglo XIV advirtió a los reyes franceses que adulterar la moneda era un robo. Hülsmann lleva esa lógica a la era del dinero de papel. Sostiene que, cuando la inflación se vuelve permanente, la gente forma hábitos inflacionarios: primero se endeuda y después hace preguntas. La deuda se convierte en un albatros que las personas cargan al cuello de por vida. Y advirtió que la inflación “destruye a la familia de forma lenta pero segura”.
Los antiguos maestros católicos llamaban “prudencia” al hábito de planificar y la colocaban en primer lugar entre las virtudes cardinales. Tomás de Aquino enseñaba que la virtud es un hábito, y que se construye con la práctica, como un músculo.
Pero los hábitos necesitan recompensas para volverse permanentes. Un sistema monetario que castiga el ahorro durante una década es como un gimnasio que te multa por cada ejercicio: tarde o temprano, la gente deja de entrenar.
El dinero barato aumenta la recompensa del vicio y reduce las de la paciencia, la fidelidad y el autocontrol. Que los expertos se extrañen de tener menos paciencia, fidelidad y autocontrol, y más vicio, es algo que no logro entender.
El camino de regreso
El 16 de septiembre, la Fed subió las tasas por primera vez desde 2023. El rendimiento del bono del Tesoro a 10 años supera 5%, su nivel más alto desde 2007. Por primera vez en una generación, un ahorrador puede obtener un rendimiento real con los aburridos bonos del Tesoro. [LINK INTERNO: Todos los caminos conducen a la inflación]
A fines de 1923, Alemania había emitido una nueva moneda y apagado la imprenta, y así terminó la hiperinflación de Weimar. Los precios se estabilizaron en cuestión de semanas, pero la solución llegó demasiado tarde para los ahorristas que ya lo habían perdido todo.
El mundo todavía está a tiempo, porque las señales de precios honestas reconstruyen los hábitos que las señales distorsionadas erosionaron. Cuando ahorrar vuelva a pagar, la gente ahorrará. Cuando una pareja joven vea un camino hacia un hogar feliz, formará una familia.
Lo único que puedes hacer es mostrarles a tus hijos y nietos por qué conviene invertir y esperar las recompensas futuras.
Sigue firme en tu posición, porque el péndulo del tiempo está volviendo a tu favor.
Sean Ring
Para Libertad & Riqueza