Con tasas altas, la deuda de Estados Unidos crece como una bola de nieve; con tasas cerca de cero, se dispara la inflación. Hice los números de ambos escenarios con ayuda de un agente de IA, y te explico por qué creo que la Reserva Federal terminará eligiendo el segundo camino y qué conviene tener en cartera para la próxima década.
Por Adam Sharp
Durante los últimos 4 años, el mundo ha ido despertando poco a poco. Los inversores por fin han reconocido lo insostenible que es la situación de la deuda, empezando por la deuda de Estados Unidos.
Los gobiernos acumulan pagarés de forma constante desde la década de 1980, pero durante mucho tiempo pareció no importar. Los economistas del consenso nos decían que no era para tanto.
El economista Paul Krugman, ganador del Premio Nobel, es uno de los principales responsables. El columnista de The New York Times ha sostenido lo siguiente:
- “No, la deuda no significa que le estemos robando a las generaciones futuras”. (febrero de 2015)
- “El gasto deficitario a gran escala no solo está bien, es lo único responsable que se puede hacer”. (octubre de 2020)
- “Es decir, para actuar con responsabilidad, debemos dejar de preocuparnos y aprender a amar la deuda”. (diciembre de 2020)
- “No estábamos ni estamos cerca de ese tipo de crisis, y probablemente nunca lo estaremos”. (diciembre de 2020)
Con los años ha insistido una y otra vez en que la deuda es simplemente dinero que nos debemos a nosotros mismos, y que no es nada del otro mundo.
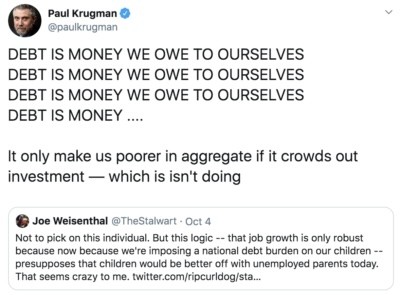
Esta es la sabiduría del economista más influyente de Estados Unidos.
Krugman parece haber asumido que tendríamos tasas de interés bajas para siempre. Ahora que las tasas se disparan, está cambiando un poco su discurso, pero aun así nos asegura que no hay posibilidad de una crisis de deuda grave, porque siempre podemos imprimir dinero para pagarla. Eso sí que tranquiliza…
“La verdad es que incluso las naciones fiscalmente irresponsables muy rara vez sufren crisis de deuda agudas, a menos que se endeuden en grandes cantidades en moneda extranjera, porque los países que se endeudan en su propia moneda no pueden quedarse literalmente sin dinero: pueden imprimir más según sea necesario”.
Si la deuda de un país lo lleva a imprimir enormes cantidades de dinero y eso provoca una inflación problemática, yo diría que eso es una crisis de deuda. De hecho, sostengo que, hagamos lo que hagamos, un período sostenido de inflación alta es inevitable.
El camino de las tasas altas
Estados Unidos tiene básicamente dos caminos por delante. En el primero, las tasas de interés se mantienen altas. Peter Schiff resumió muy bien esta primera opción hace poco:
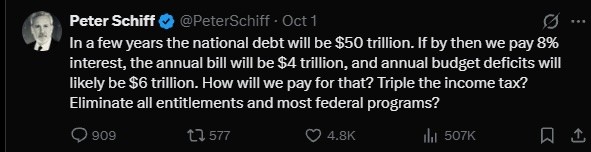
Si las tasas se mantienen altas, la deuda de Estados Unidos crecerá rápidamente como una bola de nieve hasta USD 50 billones y luego USD 100 billones. La publicación de Peter me dio curiosidad, así que le pedí a un agente de IA que hiciera los cálculos. Esto es lo que obtuvimos, suponiendo que la tasa de fondos federales sube a 8% y se queda ahí:
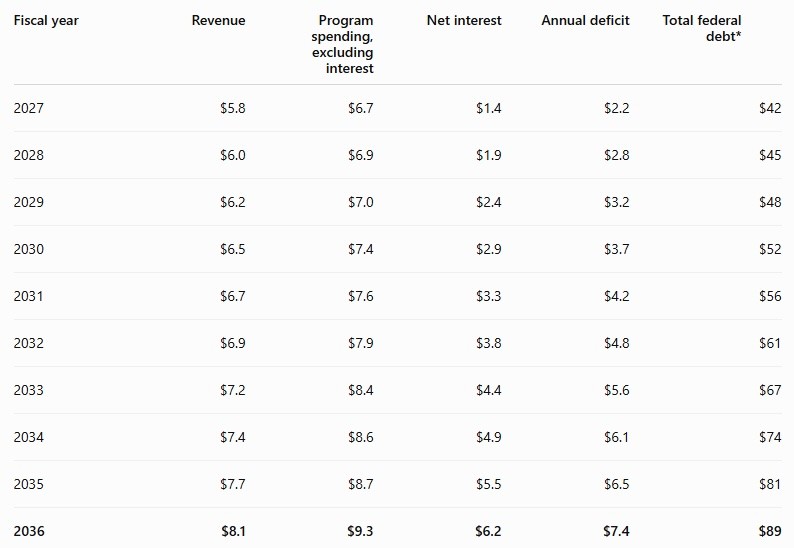
Así, para 2036, la deuda federal total subiría a USD 89 billones, desde los USD 40 billones de hoy. Pagar los intereses de esa deuda costaría USD 6,2 billones, más que los ingresos totales del gobierno federal (impuestos, etc.) en 2026, que rondarán los USD 5,8 billones. Todo ese dinero tendría que imprimirse.
Si extiendes la simulación de tasas altas hasta 2046, la deuda llegaría a la escalofriante cifra de USD 240 billones. Y, dicho sea de paso, esta proyección usa estimaciones de gasto e ingresos del gobierno de la Oficina de Presupuesto del Congreso (CBO), que siempre son demasiado optimistas.
El camino de las tasas bajas
El otro camino es aquel en que la Fed y el Tesoro trabajan juntos para volver a bajar las tasas casi a cero. Lo tuvimos durante casi 10 de los últimos 20 años, después de la crisis inmobiliaria de 2008 y durante la pandemia, y creo que volveremos a él.
Hice la misma proyección con IA, pero suponiendo que la Fed baja las tasas a 1% y que se quedan ahí durante 10 años.
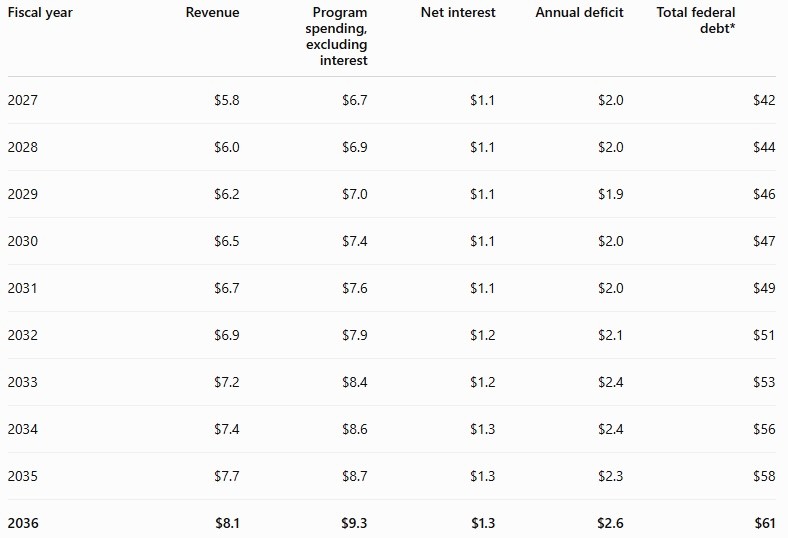
En el escenario de tasas bajas, la deuda “solo” sube a USD 61 billones, en lugar de USD 89 billones. Los costos de intereses serían más manejables, de USD 1,3 billones, en lugar de los USD 6,2 billones del mundo de tasas más altas. La diferencia entre ambos escenarios crecería de forma exponencial con el tiempo.
Esta es la decisión que enfrentan la Fed y los políticos estadounidenses. Técnicamente, la Fed no debería preocuparse por la deuda, ya que su mandato es maximizar el empleo y minimizar la inflación. Pero en el mundo real tiene que tenerla en cuenta sí o sí, y las tablas de arriba muestran por qué. La Fed ciertamente lo hizo durante la represión financiera de la década de 1940, que fue un control de la curva de rendimientos, y creo que lo volveremos a ver.
El mundo real
Estas proyecciones están simplificadas: no tienen en cuenta la inflación ni muchos otros factores. Pero el ejercicio vale la pena porque muestra lo mala que se volverá la deuda de Estados Unidos si las tasas de interés se mantienen altas. De hecho, a largo plazo, la inflación podría ser peor en el camino de tasas altas, porque la deuda crece como una bola de nieve.
Necesitamos tasas más bajas. Estados Unidos ni siquiera puede costear estas tasas de interés “normales”, y lo mismo les pasa a las empresas, a las personas y a los gobiernos: todo el mundo tiene demasiada deuda.
Por supuesto, técnicamente Estados Unidos podría seguir por el camino de las tasas altas, pero tendría que recortar el gasto público en un 40%, subir los impuestos y acabar con toda la corrupción. Habría una ola de quiebras de empresas y de personas en pocos años, porque refinanciar a tasas más altas rompe las cuentas.
No es realista, o al menos todavía no.
Claro que las tasas artificialmente bajas también tienen sus desventajas: burbujas en los precios de los activos, ahorradores despojados de su dinero y más inflación. Por algo lo llaman represión financiera. Pero es más tolerable que la alternativa.
Por eso sigo creyendo que obligarán a las tasas de interés a volver hacia cero en el próximo año o dos, aunque la inflación siga demasiado alta. Es el camino de menor resistencia.
El control de la curva de rendimientos es una medida extrema, así que podría hacer falta un detonante doloroso para llegar ahí, pero no tengo ninguna duda de que ese es el destino.
Por eso dedicamos tanto tiempo a hablar de activos tangibles, coberturas contra la inflación y política monetaria. Tenerlos será clave para salir bien parados durante la próxima década.
Adam Sharp
Para Libertad & Riqueza