Vale subió 81% después de que la recomendé en 2025, y ahora volvió a caer a USD 13,65. Te explico por qué la veo como una oportunidad de compra, gracias a una red ferroviaria y portuaria que sería imposible de replicar hoy, y por qué pienso quedarme con esta acción durante al menos una década.
Por Adam Sharp
En el mundo de los activos duros, las mineras de oro acaparan los reflectores.
Y con razón. Las acciones de metales preciosos pueden ser una gran forma de que los inversores se cubran contra la inflación y el caos monetario. Y durante un mercado alcista, pueden dispararse como pocos otros sectores.
Pero el mundo de la minería es más que solo oro y plata. Hoy vamos a ver mi minera de metales industriales favorita. Los lectores de siempre van a reconocer el nombre.
Sí, todavía tengo mineras de oro y plata. Pero las empresas enfocadas en metales industriales “aburridos” como el hierro suelen tener ganancias más estables. Y también pagan dividendos más jugosos.
Volvemos a VALE
En junio de 2025, escribí una nota titulada 8%+ Yields from Brazil’s Iron Giant (algo así como “Rendimientos de más del 8% del gigante de hierro brasileño”).
En esa nota, hablamos de Vale (NYSE: VALE), una minera de hierro, cobre y níquel muy rentable.
En ese momento, Vale cotizaba a USD 9,86. El precio del mineral de hierro estaba bajo, las acciones brasileñas estaban por el piso, y la empresa todavía se estaba recuperando del desastre de la represa de Brumadinho, en 2019.
Fue un accidente horrible en el que se rompió una represa que contenía los relaves de la mina, matando a más de 270 personas y causando un daño ambiental generalizado.
Pero Vale ya está en la recta final de pagar por ese desastre. La gerencia gastó más de USD 4.000 millones reforzando represas, agregando estructuras de contención e implementando mejores procesos. Se hicieron responsables del accidente, y les costó carísimo. Pero lo peor ya quedó atrás.
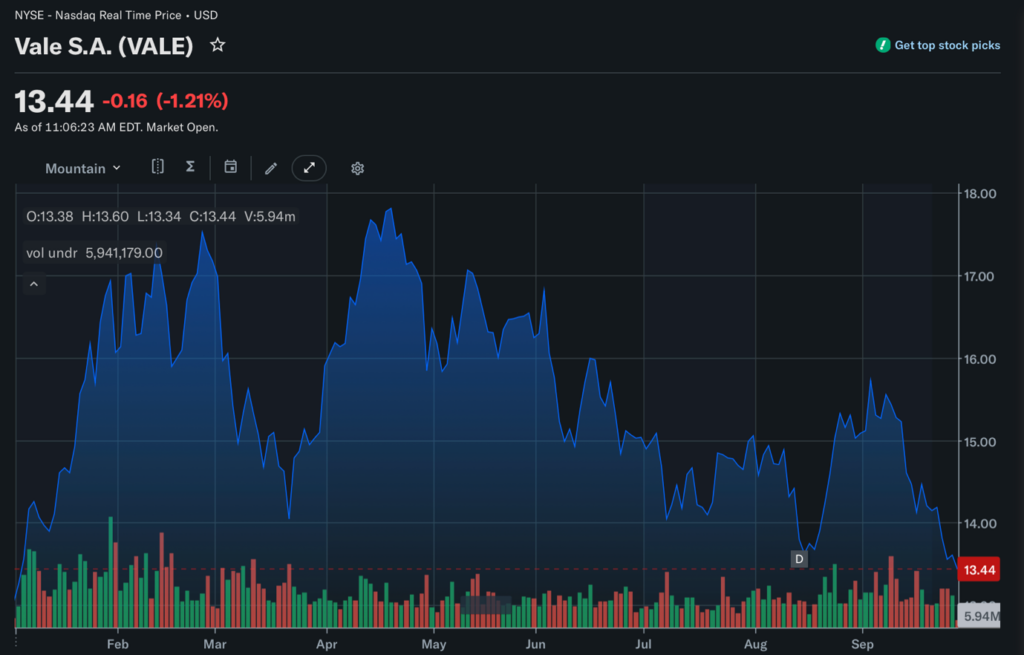
Tuvimos suerte con el timing de nuestra recomendación sobre Vale, porque la acción subió de USD 9,86 en junio de 2025 a un máximo de USD 17,94 en abril de 2026. Eso es una ganancia del 81% en el punto más alto. Más cerca de 7% en dividendos.
Pero ahora, la acción volvió a caer hasta USD 13,65. Y esto me parece una excelente oportunidad de compra. Pienso sumar más la semana que viene.
Te explico por qué…
Activos irremplazables
Vale fue fundada en 1942 por el gobierno brasileño. Su propósito era simple: abastecer de mineral de hierro a los Aliados que peleaban en la Segunda Guerra Mundial.
Estados Unidos y sus aliados querían acceso al hierro rico y puro de Brasil. Ese metal bajo en fósforo era necesario para fabricar acero de alta calidad para artillería, armas, tanques y proyectiles perforantes de blindaje.
El yacimiento de mineral de hierro era, en efecto, rico y puro, pero quedaba en un lugar remoto. Hacían falta vías férreas y otra infraestructura para transportarlo. Así que el Export-Import Bank de Estados Unidos aportó USD 14 millones en financiamiento.
Para el final de la Segunda Guerra Mundial, la empresa solo había despachado una fracción del mineral que se buscaba.
Pero ya se había puesto la base de un gigante: una vía férrea única, una mina rica y mineral valioso.
Hoy, Vale opera dos grandes líneas ferroviarias que son, en esencia, imposibles de replicar. Construir nuevos proyectos ferroviarios es extremadamente difícil, y esto no se podría repetir en el mundo moderno.
Vale opera una red de transporte enorme: 610 locomotoras, 35.868 vagones, y más de 1.200 millas (unos 1.930 kilómetros) de vías. No tiene que pagarle tarifas exorbitantes al dueño de las vías. Ella es la dueña.
La empresa también es dueña de terminales portuarias enormes, muelles, cargadoras, etc. Incluso tiene varias plantas de energía para alimentar su infraestructura.
Y todo esto se suma a sus activos principales: minas ricas, concesiones minerales y experiencia.
Ni siquiera puedo imaginar cuánto costaría construir otra Vale hoy. Una cantidad de dinero inconcebible, y al menos 30 años.
Por eso amo a este gigante minero. Es irremplazable.
Una inversión de largo aliento
Pienso tener Vale durante al menos 10 años. Más, si las cosas van bien.
Es una acción ideal para reinvertir dividendos. Reinvierto automáticamente los dividendos en la misma acción usando un programa DRIP (por sus siglas en inglés, plan de reinversión de dividendos; todos los brokers lo ofrecen). Esto permite un interés compuesto constante.
Los próximos 10 años seguro van a ser un período caótico: inflación, guerra y crisis de deuda.
En un entorno así, quiero tener muchos activos duros. Empresas con activos resistentes a la inflación, flujo de caja sólido y, preferentemente, dividendos grandes.
Vale encaja perfecto en esa descripción. Tiene el potencial de convertirse algún día en la minera más grande del mundo.
En 2025, el CEO de Vale, Gustavo Pimenta, declaró que la empresa “tiene que ser la minera más grande del mundo, porque estamos sentados sobre la mayor dotación minera del mundo”.
Ese es el tamaño de esta oportunidad. Ojalá logren ese objetivo.
Adam Sharp
Para Libertad & Riqueza